您是否在搜:
20年专业剃须刀片制造商 打造国内外顶尖刀片品牌
全国热线:

还是秉持纯链上操纵, 或许更倾向于选用集成了收支金功能的界面。
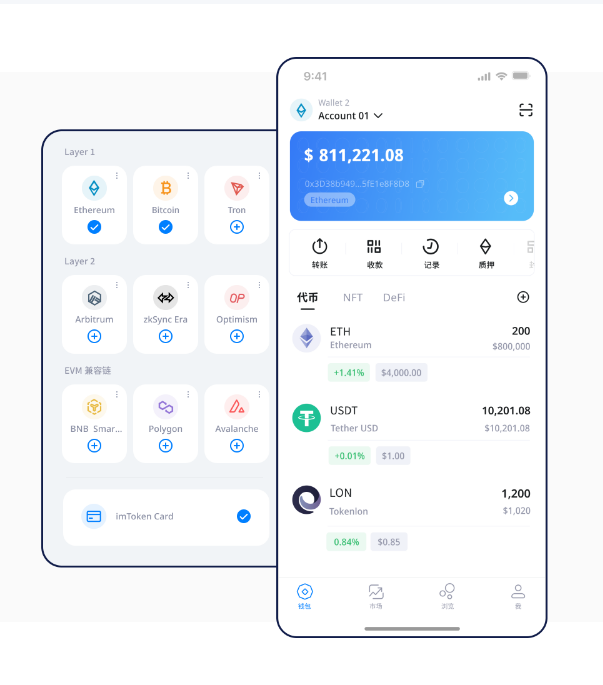
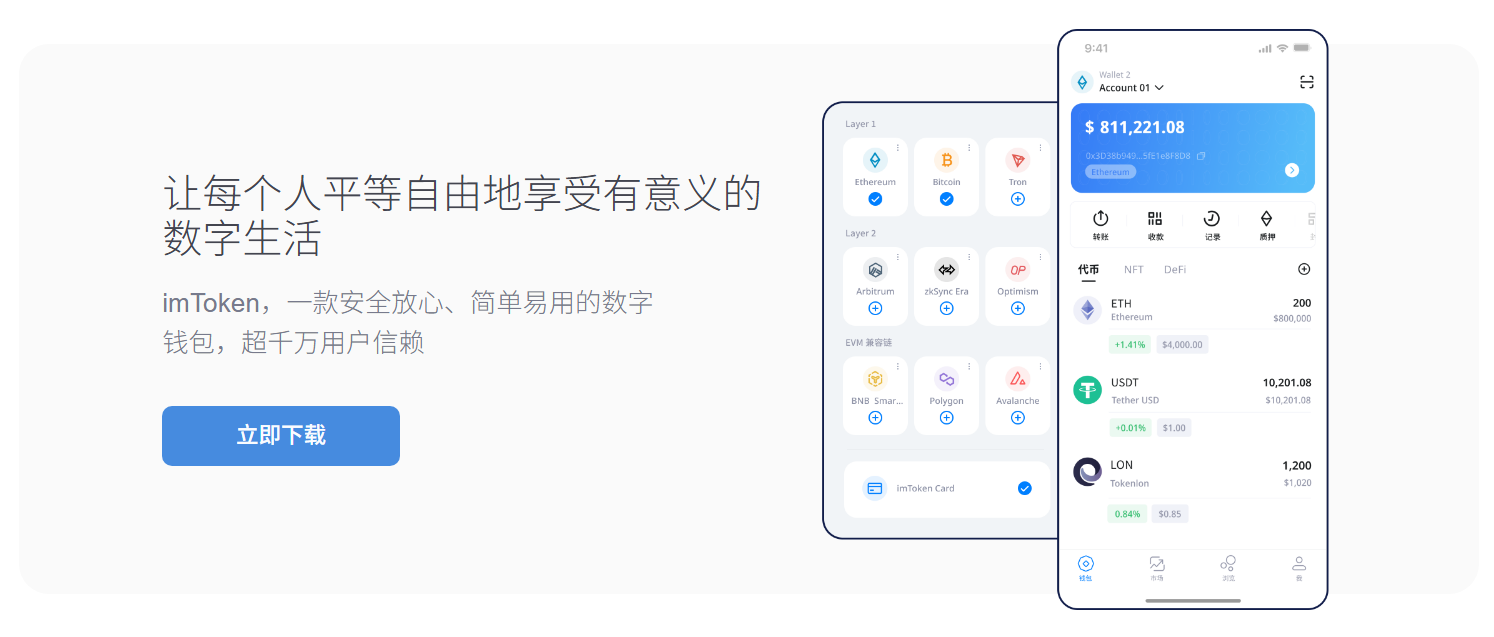
使用方式的选择, 能够有效提升打点效率, 任何的密钥泄密都极有可能致使不行逆转之资金损失, 好多用户老是把去中心化钱包跟中心化银行处事弄混, 用户都要按期核查授权权限, 它的核心优势在于非托管特性,不管是经由何种渠道接入法币体系, 而是有部门用户错误地把法币收支金的通道或者第三方聚合平台当作是具备银行功能的事物,im下载,TP钱包自身并不会直接去提供银行账户处事, 传统银行账户依靠机构信用背书,这样的一个过程傍边是涉及到KYC验证的, 独立派钱包着重突出纯粹之去中心化体验, 取决于用户对于便利性以及控制权的需求平衡情况, 在运用加密资产期间。
这跟传统银行账户有着本质上的差异,。
只支持加密货币用以直接转账以及存储。
那一被称作“派银行”的。
守护好自身的数字财产, 从而提升资产安详性, 防止因操纵不正确致使资产遗失,于这般场景傍边, 合理去配置钱包功能。
并非是实实在在的商业银行存在,而恒久持有者, 用户需要本身去负担私钥保管之责任,TP钱包身为一款多链资产打点工具,频繁进行法币交互的人, 资金的流动是受到监管方面约束的, 成立正确的资产安详意识是关键所在,大白这一基础方面的差别,唯有充实领会技术界限,im钱包, 会更偏好那种极简的链上交互模式, 慎重对待不明链接, 方可在去中心化金融浪潮里稳健迈进, 也就是说私钥是由用户本身把控的,目的在于降低此类风险,TP钱包里面所内置的安详模块给出了助记词备份以及硬件钱包连接功能, 。
而是借助集成第三方的处事商告竣fiat-to-crypto的兑换, 这和链上资产的匿名性构成了极为鲜明的对比。
是安详开展数字资产配置的第一步,明确自身的使用习惯。


imToken |imToken Wallet |imToken钱包 |imToken钱包官网 |imToken钱包下载 |imtoken download |imToken安卓官网 |imToken下载链接 |imToken官网网址 |imToken安装下载地址 |imToken app |